中国セメント大手の海外事業戦略と展開動向
- 中国国内のセメント生産・販売動向
国家統計局および業界団体のデータによると、2026年上半期の中国国内セメント生産量は7億3,600万トンにとどまり、前年同期比8.0%の大幅減となった。セメントは一般的な環境下での品質保持期間が約1〜3ヶ月と短いため、販売量は生産量とほぼ同水準であると推定されている。
国内固定資産投資の5.7%減、不動産開発投資の18%減、さらにインフラ投資がプラスからマイナス成長へ転換したことなど、複数の要因が重なり、セメントの生産・販売量は、約17年ぶりの低水準となった。図1は、2025年6月から2026年6月までの各月におけるセメントの1日平均生産量及び前年同月比の推移(伸び率)を示している。
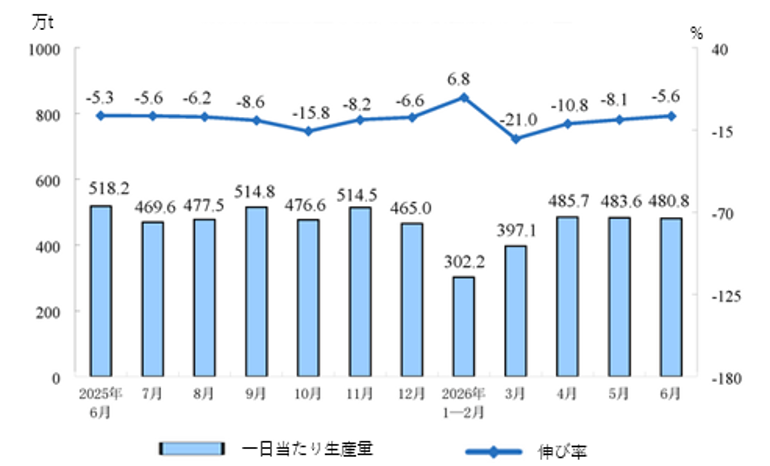
出典:商協会、2026年7月16日
図1、セメントの月別1日平均生産量と伸び率
- 価格競争の激化と業界の損益状況
需要が縮小する中、企業は限られた市場シェアを巡って激しい価格競争を繰り広げた。その結果、上半期の全国平均セメント価格は前年同期比に14%下落し、1トンあたり334元(約7,680円、1元=23円換算)となった。セメント産業全体の損失額は20億~30億元と推定され、約6割の企業は営業損失を計上している。
- 石炭価格高騰によるコストへの影響
第2四半期における石炭価格の値上がりも、企業の営業損失拡大を招いた重要な要因の一つである。石炭はセメントクリンカーの製造コストの35~40%を占めており、間接的に関連する電力価格の変動を含めると、エネルギーコストは全体の60%にも達する。4月初旬には1トンあたり約770元だった石炭価格は、6月末には810元まで上昇した。国家規格「セメント製品単位エネルギー消費制限」(GB16780-2021)および業界の現在の平均的な生産工程に基づくと、石炭価格が100元/トン上昇するごとに、セメントクリンカーの生産コストは60~70元/トン押し上げられる。従って、第2四半期における約40元/トンの上昇は、セメント1トン当たりの燃料コストが約25元直接的に増加させた計算になる。
- 主要企業の総合力および生産量ランキング
中国セメント協会が発表した「2025年中国上場セメント企業総合力ランキング」(売上高、利益、資産、時価総額などの複数指標による総合評価)によると、上位3社は以下の通りである。
・第1位:安徽海螺水泥※1(CONCH、地方国有企業)
・第2位:中国建材(CNBM、中央国有企業)
・第3位:華新水泥※2(Huaxin Cement、元中外合弁企業)
クリンカー生産量で評価した、2025年の上位3社は以下の通りである。
・第1位:中国建材(CNBM)(生産量:3億2,000万トン)
・第2位:安徽海螺水泥(CONCH)(生産量:2億7,000万トン)
・第3位:金隅冀東水泥(BBMG Jidong Cement、地方国有企業)(生産量:6,129万トン)
2026年8月末にCNBMとCONCHが発表した中間決算報告によると、両大手の業績は著しく悪化している。しかし、コア事業の面では明暗が分かれた。CONCHは独自のコスト管理ノウハウを活かして黒字(収益性)を維持した一方、多角化投資による事業負担と巨額の財務コストを抱えるCNBMは、純損失を計上する結果となった。
- 海外事業拡大戦略と実績
CNBMの海外事業拡大戦略は、主に「投資と買収(M&A)」を軸としている。海外の既存セメント工場を買収することで、その市場シェアや流通チャネルをそのまま活用し、迅速に展開する手法が主流である。
一方、CONCHは「技術とコスト管理」を重視している。進出国に現地法人を設立し、まっさらな土地に自社の工場、オフィス、研究開発拠点などをゼロから建設する「グリーンフィールド投資」が主たる手法である。すなわち、海外の石灰石鉱山を買収した上で、最先端のインテリジェントなガーデン型工場を自社で設計・計画・建設するアプローチである。この手法は稼働までに長期間を要するものの、工場の技術基準や環境保護レベルを自社の最高水準に統一できるメリットがある。これにより、現地市場において製品にコストと品質に圧倒的な競争優位性をもたらす戦略を推進している。
- CNBMの資産統合と海外拠点の進捗
2021年以降、CNBMは、「基礎材料」「新素材」「エンジニアリング・技術サービス」の3大事業セグメントへの資産統合を進めている。なかでも、基礎材料分野においては、新疆天山セメント有限公司(以下、天山セメント)を中核事業体と位置づけ、中聯セメント、南方セメント、西南セメント、中材セメントなどの子会社と統合した。
現在、天山セメントは国内の過剰生産能力という課題に直面しており、その打開策として、海外での既存工場買収(M&A)による事業拡大を積極的に推進している。
2026年現在、天山セメントの海外事業は主に以下の3地域に集中している。
①北アフリカおよび中央アフリカ
・チュニジア:2025年に同国内のセメント資産の買収を完了した。2026年上半期の報道によると、現地の工場は生産コストの削減に成功しており、高品質なクリンカー製品を欧州市場へ輸出・参入させている。
・ザンビア:ザンビア工業団地内に拠点を置き、2026年上半期に生コンクリート製造ラインが本格稼働した。また、太陽光発電プロジェクトを電力網に接続し、エネルギー消費量の削減も実現した。
・ナイジェリア:アフリカ最大級の経済規模と人口を誇る同国は、天山セメントにとってアフリカ市場における最重要拠点の地位を占めている。
②中央アジア
・カザフスタン:2025年11月、現地のセメント企業であるQCセメント(QC Cement LLC)の株式70%を取得し、買収手続きを完了した。現在はカザフスタンのアクトベ州にて、日産3,500トン規模のクリンカーセメント生産ラインを建設中である。
③近隣諸国
・モンゴル:同国内にセメント生産拠点を有しており、中国の北部に隣国する同国の旺盛なインフラ需要を取り込む戦略を推している。
- CONCHの国際協力プロジェクト
これまでCONCHは海外に10以上の大型セメント工場を建設しており、年間の生産能力は2,600万トンに達する見込みである。主要な拠点は以下のとおりである。
・インドネシア:
CONCHにとって初の海外進出先(2011年)であり、南カリマンタン・コンチやピーコック・コンチなど複数の生産拠点を建設、同国内における年間の生産能力は1,200万トンに達している。
・東南アジア(ミャンマー・カンボジア・ラオス):
インドネシアに続き、ミャンマー、カンボジア、ラオスにも自社工場を保有し、東南アジア全域での供給網を確立している。
・ウズベキスタン(中央アジア):
同国内に大規模なセメント生産ラインおよびセメント混和剤工場を有している。
また、2026年の最新投資計画によると、同社はアフリカ進出の最優先拠点としてタンザニアを明記している。現在は現地事務所の設立に加え、同社にとってアフリカ初となるセメント工場の建設に向けて、積極的な準備を進めていると報じられている。
- セメント業界の展望
セメント協会は、業界が存続の危機に瀕する中、コア技術や鉱物資源が不足し、さらに負債比率が高い中小規模のセメント工場は倒産に直面するか、低価格での買収を余儀なくされると指摘している。今後、時間をかけて業界の集約化(再編)が進むとの見方を示している。
また同協会は、企業がエネルギー構造を見直し、現在10%未満にとどまっている代替燃料(都市ごみやバイオマスエネルギーなど)の利用率を大幅に引き上げるよう提言した。これにより、高価格な石炭への長期的な依存度を低減するべきであるとしている。 出典:新浪財経、雪球、証券時報等の報道に基づき整理。
※1 安徽海螺水泥股份有限公司(コンチ・セメント)
※2 華新水泥:かつてスイスのセメント大手ホルシムが約40%を保有する中外合弁企業であったが、近年は出資関係をほぼ解消。現在は独立した民間資本主導のもと、同社の海外拠点を次々と買収しグローバル展開を加速させている。
出典:新浪財経、雪球、証券時報等の報道に基づき整理。